
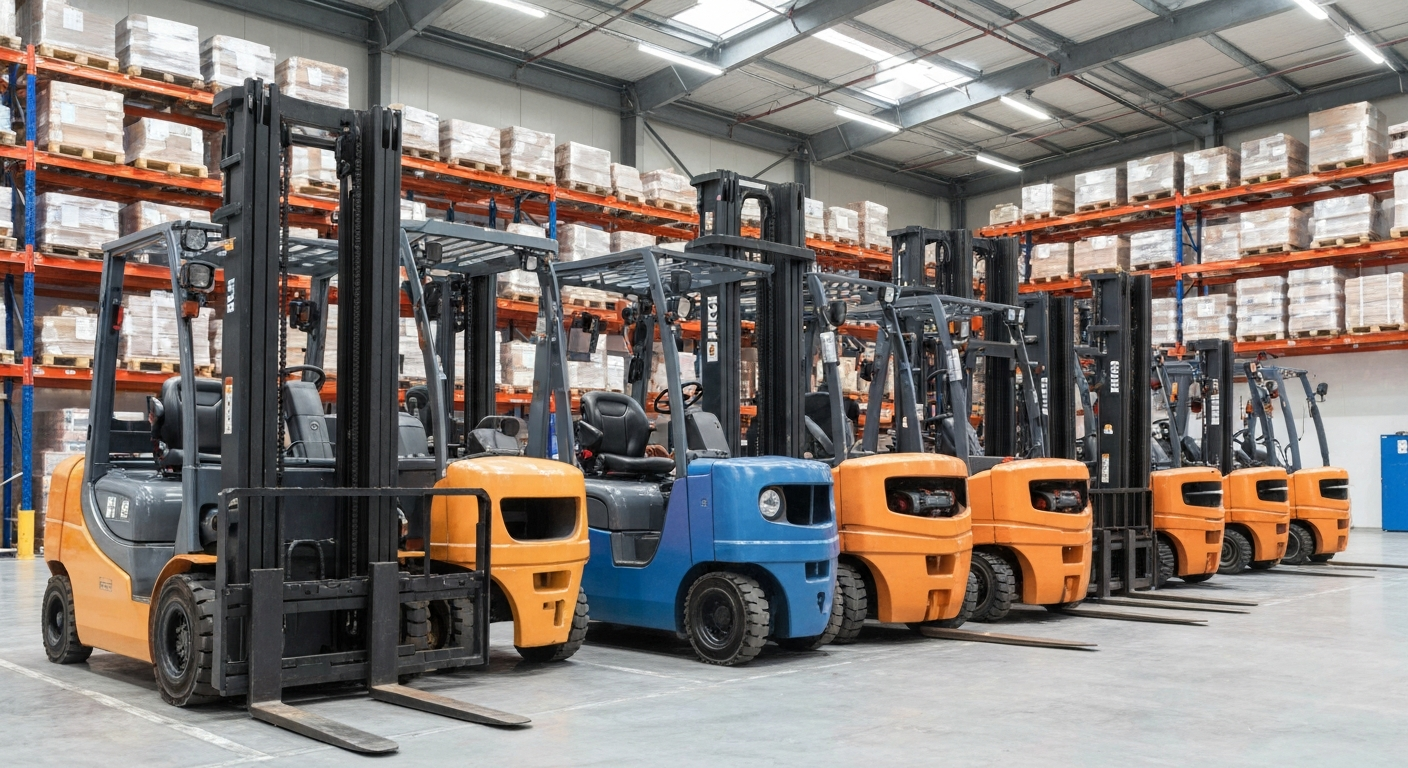
Wózek widłowy to nie tylko narzędzie ułatwiające codzienne funkcjonowanie magazynów, ale także istotny element majątku trwałego z przypisaną klasyfikacją KŚT. Przybliżymy znaczenie tego symbolu i jego rolę w zarządzaniu aktywami. Ponadto, przedstawimy różne metody amortyzacji, które umożliwiają efektywne zarządzanie kosztami użytkowania. Dowiesz się, jak prawidłowo ująć wózki widłowe w księgach rachunkowych i jak klasyfikowane są one w grupie 7 KŚT.
Co to jest klasyfikacja środków trwałych dla wózków widłowych?
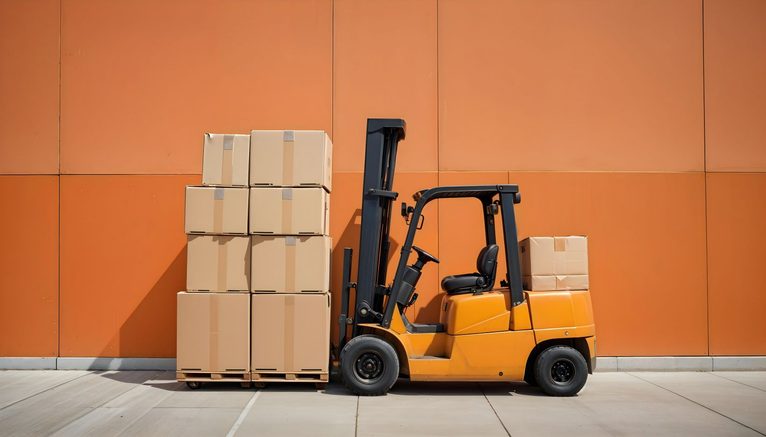
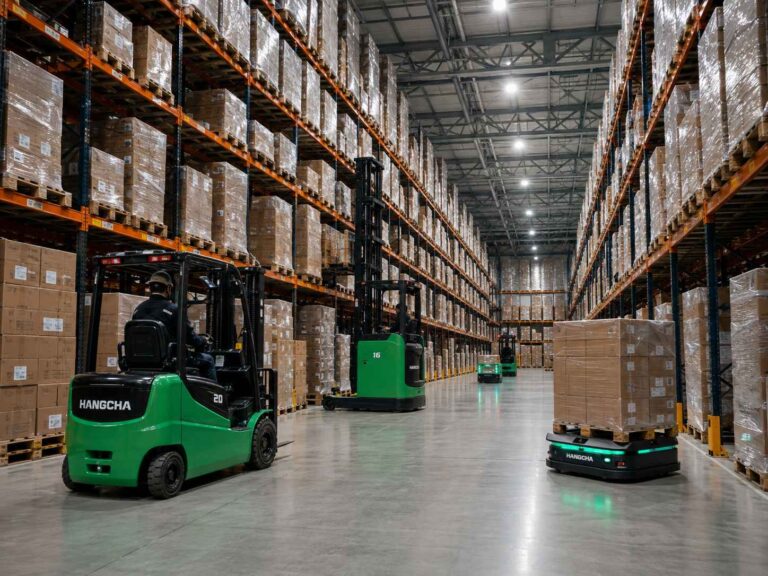
Klasyfikacja Środków Trwałych (KŚT) to narzędzie, które pomaga przedsiębiorstwom w skutecznym zarządzaniu ich majątkiem. W tej klasyfikacji istotną rolę odgrywają wózki widłowe, które znajdują się w grupie 7, podgrupie 76, obejmującej tabor bezszynowy. Zależnie od rodzaju i sposobu napędu, wózki są przypisywane do różnych kategorii, co ma wpływ na ich ewidencję księgową oraz sposób amortyzacji.
Na przykład, wózki elektryczne o dużej mocy oznaczone są symbolem 762, podczas gdy te napędzane silnikami spalinowymi noszą symbol 763.
Dla każdej z tych kategorii ustalana jest roczna stawka amortyzacji, która zazwyczaj wynosi 14%[1]. Jest to kluczowe z punktu widzenia zarządzania kosztami w firmie. Klasyfikacja KŚT dla wózków widłowych jest nieodzowna dla prowadzenia księgowości zgodnie z obowiązującymi przepisami podatkowymi, a ponadto umożliwia precyzyjne zarządzanie aktywami i minimalizowanie kosztów operacyjnych.
Znaczenie klasyfikacji KŚT w zarządzaniu majątkiem
Klasyfikacja KŚT odgrywa istotną rolę w zarządzaniu majątkiem przedsiębiorstwa[1]. Umożliwia precyzyjne rejestrowanie środków trwałych, takich jak wózki widłowe, co jest kluczowe dla prawidłowego prowadzenia ksiąg rachunkowych. Dzięki temu firma może optymalizować swoje wydatki podatkowe. Ponadto, klasyfikacja wpływa na sposób amortyzacji, co bezpośrednio przekłada się na koszty operacyjne. Precyzyjne przypisanie wózka do odpowiedniej kategorii KŚT pozwala na zastosowanie odpowiedniej stawki amortyzacyjnej, co pomaga w efektywnym zarządzaniu finansami i redukcji kosztów.
Wózek widłowy jako środek trwały
Wózek widłowy stanowi istotny element majątku trwałego przedsiębiorstwa i musi być ujęty w księgach rachunkowych. Klasyfikacja według symbolu KŚT odgrywa kluczową rolę, gdyż wpływa na ewidencję i proces amortyzacji, co z kolei oddziałuje na zarządzanie kosztami operacyjnymi. Wózki te należą do grupy 7 KŚT, w podgrupie 76, która obejmuje tabor bezszynowy.
Rodzaj napędu wózka decyduje o jego przypisaniu do odpowiedniej kategorii. Na przykład, wózki elektryczne o dużej mocy oznaczane są symbolem KŚT 762, natomiast te z silnikami spalinowymi noszą symbol 763. Te klasyfikacje mają istotne znaczenie dla działu księgowości, gdyż wpływają na roczną stawkę amortyzacji, która zazwyczaj wynosi 14%. Dzięki temu możliwe jest efektywne optymalizowanie kosztów i zarządzanie majątkiem przedsiębiorstwa.
Rejestracja wózka widłowego w księgach rachunkowych
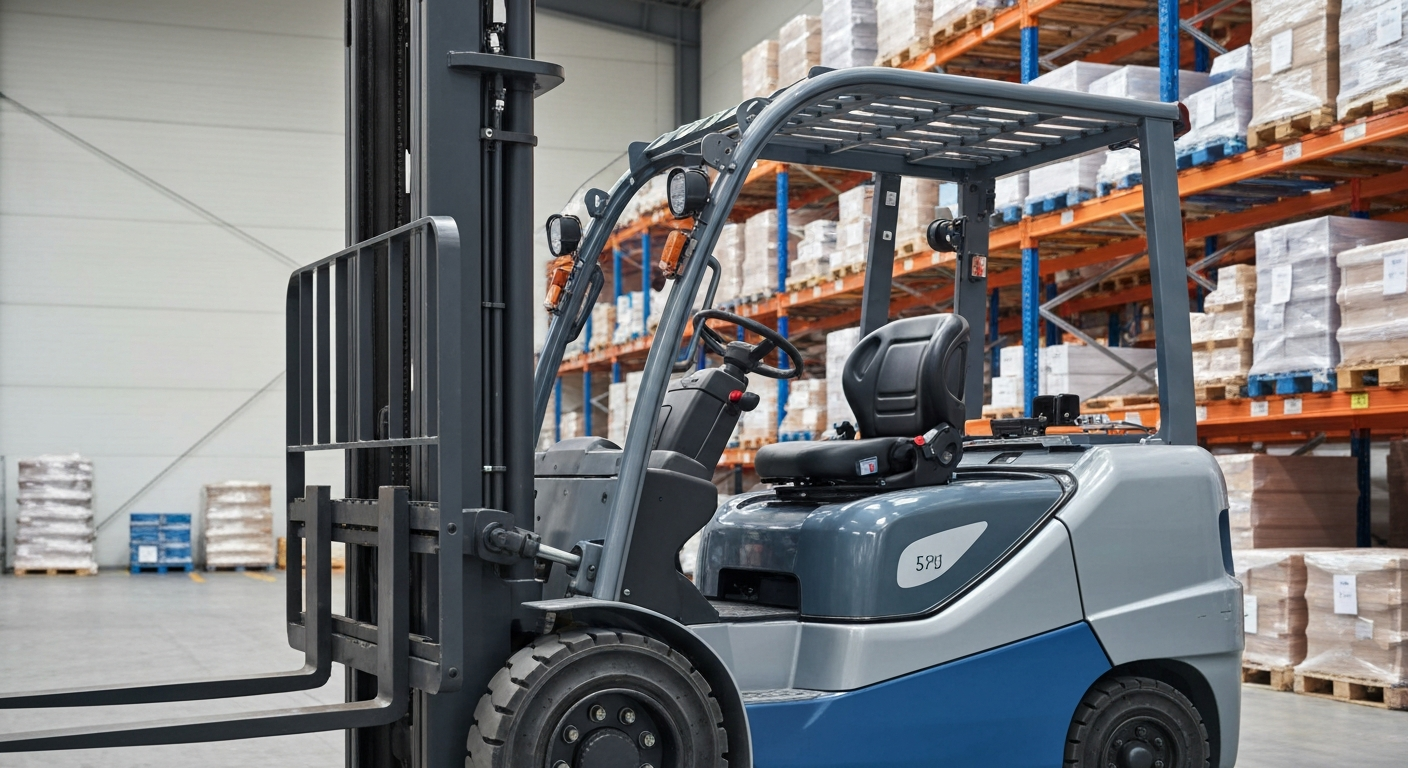
Rejestracja wózka widłowego w księgach rachunkowych to istotny etap, umożliwiający jego prawidłową klasyfikację jako środka trwałego. Proces ten wymaga dostarczenia wszystkich niezbędnych dokumentów, w tym faktury zakupu oraz dowodów podatkowych. Po zakończeniu formalności można przystąpić do amortyzacji, co odgrywa rolę w zarządzaniu finansami firmy i wpływa na koszty. Dodatkowo, prowadzenie ewidencji wózka widłowego jest konieczne nie tylko z perspektywy prawnej, ale także dla lepszego zarządzania majątkiem przedsiębiorstwa. Jako element grupy 7 KŚT, wózek podlega specyficznym zasadom amortyzacji, co pomaga w monitorowaniu wydatków operacyjnych.
Wózki jezdniowe podnośnikowe w grupie 7 KŚT
Wózki jezdniowe podnośnikowe klasyfikowane są w grupie 7 KŚT, podgrupie 76. Ta kategoria obejmuje różne środki transportu, w tym wspomniane wózki podnośnikowe. Tego rodzaju klasyfikacja odgrywa istotną rolę w efektywnym zarządzaniu majątkiem przedsiębiorstwa oraz prowadzeniu księgowości. Określa ona sposób amortyzacji, co wpływa na koszty operacyjne. W efekcie firmy mogą precyzyjnie planować wydatki, co usprawnia także procesy księgowe.
Amortyzacja wózka widłowego – jakie są dostępne metody?
Amortyzacja wózka widłowego odgrywa kluczową rolę w zarządzaniu majątkiem trwałym przedsiębiorstwa[1]. Pozwala ona na uwzględnienie spadku wartości urządzenia z biegiem czasu, co ma bezpośredni wpływ na koszty operacyjne. Istnieją cztery podstawowe metody amortyzacji takich maszyn:
- liniowa,
- przyspieszona,
- degresywna,
- indywidualna.
Metoda liniowa polega na równomiernym rozłożeniu odpisów przez cały okres użytkowania wózka. Jest to najprostszy i najczęściej stosowany sposób, ułatwiający planowanie finansowe.
Z kolei amortyzacja przyspieszona umożliwia szybsze rozliczenie wartości początkowej w pierwszych latach eksploatacji. Taki sposób może być korzystny z perspektywy podatkowej, ponieważ pozwala na szybsze generowanie kosztów.
Amortyzacja degresywna charakteryzuje się zmniejszaniem wartości odpisów w kolejnych latach. Choć jest bardziej złożona, daje większą elastyczność w zarządzaniu finansami firmy.
Natomiast metoda indywidualna dostosowuje się do specyficznych potrzeb przedsiębiorstwa, biorąc pod uwagę unikalne cechy i intensywność użytkowania wózka.
Decyzja o wyborze odpowiedniej metody zależy od strategii finansowej firmy oraz charakterystyki sprzętu. Każda z opcji ma swoje korzyści, które mogą wpłynąć na zarządzanie kosztami oraz optymalizację podatkową.
Podstawowa stawka amortyzacyjna i jej wpływ na koszty
Roczna stawka amortyzacyjna dla wózków widłowych wynosi 14%, co wynika z ich przypisania do grupy 7 KŚT, podgrupa 76. Jest to istotne z punktu widzenia kosztów uzyskania przychodów, ponieważ wpływa na wysokość amortyzacji, która może być uwzględniona jako koszt operacyjny.
Dzięki stawkom amortyzacyjnym firma może określić, jak szybko rozliczać wartość początkową wózka widłowego[1]. Odgrywa to kluczową rolę w planowaniu finansowym oraz zarządzaniu majątkiem. Umożliwia to optymalizację kosztów operacyjnych i redukcję zobowiązań podatkowych.
Stosując właściwą stawkę, przedsiębiorstwa mogą precyzyjnie planować wydatki i skutecznie zarządzać finansami. Dodatkowo, wybór metody amortyzacji, takiej jak liniowa czy degresywna, wpływa na sposób rozliczania kosztów i strategię finansową firmy.
Źródła:
- [1] https://poradnikprzedsiebiorcy.pl/-klasyfikacja-srodkow-trwalych-czyli-kst
- [2] https://klasyfikacje.stat.gov.pl/Kst
- [3] https://www.youtube.com/watch?v=hFuH40oHB-4